財務諸表
財務諸表は、企業の財政状態や経営成績、現金の流れなどを明らかにするための書類です。代表的なものに、貸借対照表、損益計算書、キャッシュフロー計算書があります。貸借対照表は、ある時点における企業の財政状態を表す書類です。損益計算書は、一定期間における企業の経営成績を表す書類です。キャッシュフロー計算書は、一定期間における現金の収支を表す書類です。
最終更新日:2026年9月4日
このページで覚えること
このページでは、次の10点を押さえます。
- 貸借対照表は、ある時点における企業の財政状態を表す
- 貸借対照表では、資産、負債、純資産の関係を確認できる
- 資産には、流動資産、固定資産、繰延資産がある
- 負債には、流動負債と固定負債がある
- 損益計算書は、一定期間における企業の経営成績を表す
- 損益計算書では、売上総利益、営業利益、経常利益、税引前当期純利益、当期純利益を確認できる
- キャッシュフロー計算書は、一定期間における現金の収支を表す
- キャッシュフローは、営業活動、投資活動、財務活動の3つに区分される
- 売掛金の増加はキャッシュフローの減少要因、売掛金の減少は増加要因になる
- 有価証券報告書と決算短信は、企業の決算に関連して覚えておきたい書類
導入トーク
布施香苗
今回は財務諸表について学習します。
バロン
財務しょひょうですかな……?
布施香苗
財務諸表です。
企業の財政状態や経営成績などをまとめた書類のことですね。
バロン
香苗ちゃんの大好きなお金のことですな。
布施香苗
バロンくんは、私に対してそういう印象を持っていたんですね。
バロン
きゅ、急に体調が悪くなってきた気がしますぞ。
布施香苗
仮病を使って逃げようとしても無駄ですよ。
バロン
に、逃げようとなんてしてないですぞ。
それよりも、財務諸表の話が早く聞きたいですぞ。
布施香苗
そうですね。
また後でしっかりとお話しましょう。
バロン
ひぃぃ。
布施香苗
まずは、それぞれの書類がどういったものなのか整理していきます。
バロン
それぞれの書類ということは、1つではないのですな。
布施香苗
はい。
財務に関する諸々の書類という意味なので、1つだけではありません。
まず覚えたいのが、
「貸借対照表」
「損益計算書」
「キャッシュフロー計算書」
の3つです。
バロン
今回はその3つを覚えれば良いですかな?
布施香苗
そうですね。
財務諸表の中でも特に重要なのは、この3つです。
バロン
分かったですぞ。
3つだけなら頑張れるですぞ。
布施香苗
良い返事です。
それでは、順番に確認していきましょう。
STEP 1
財務諸表
布施香苗
まず、3つの財務諸表の違いを大まかに押さえておきましょう。
貸借対照表は、ある時点における企業の「財政状態」。
損益計算書は、一定期間における企業の「経営成績」。
キャッシュフロー計算書は、一定期間における「現金の収支」を表します。
バロン
財政状態と経営成績は、何が違うのですかな?
布施香苗
たとえば、今どれくらいの財産を持っていて、どれくらい借金があるのか。
そうした財政の状態を見るのが貸借対照表です。
一方、損益計算書では、一定期間にどれくらい売上があって、どれくらい費用がかかり、どれだけ利益が出たのかを見ます。
バロン
財政状態が、どれだけお金を持っているかといった今の状態で、
経営成績が、どれだけお金をもうけたかといった、その期間の成績を見るわけですな。
布施香苗
大まかには、その理解で大丈夫です。
そしてキャッシュフロー計算書では、実際に現金がどのように増減したのかを見ます。
バロン
利益と現金の増減は同じではないのですかな?
布施香苗
同じではありません。
商品を売って利益が出ていても、代金をまだ受け取っていなければ、その時点では現金が入ってきていない場合がありますよね。
バロン
なるほどですぞ。
もうかったことと、手元のお金が増えたことは別なのですな。
布施香苗
そういうことです。
まずは、
「貸借対照表=財政状態」
「損益計算書=経営成績」
「キャッシュフロー計算書=現金の流れ」
と整理しておきましょう。
ここで覚えること
- 貸借対照表は、ある時点における財政状態を表す
- 損益計算書は、一定期間における経営成績を表す
- キャッシュフロー計算書は、一定期間における現金の流れを表す
STEP 2
貸借対照表
布施香苗
それでは、貸借対照表から詳しく見ていきましょう。
バロン
さっきも気になったんですが、なぜ財政状態を表す書類が「貸借」対照表なのですかな?
布施香苗
簿記では、表の左側を「借方」、右側を「貸方」と呼びます。
その借方と貸方を左右に並べて対照させる表なので、「貸借対照表」と呼ばれています。
バロン
会社が何を貸したとか、何を借りたとかを表している名前ではないのですな。
布施香苗
はい。
「貸借」という言葉だけを見ると、そう思ってしまいそうですけどね。
貸借対照表は、「B/S」と表すこともあります。
バロン
ビーエスは何の略ですかな?
布施香苗
「Balance Sheet」の略です。
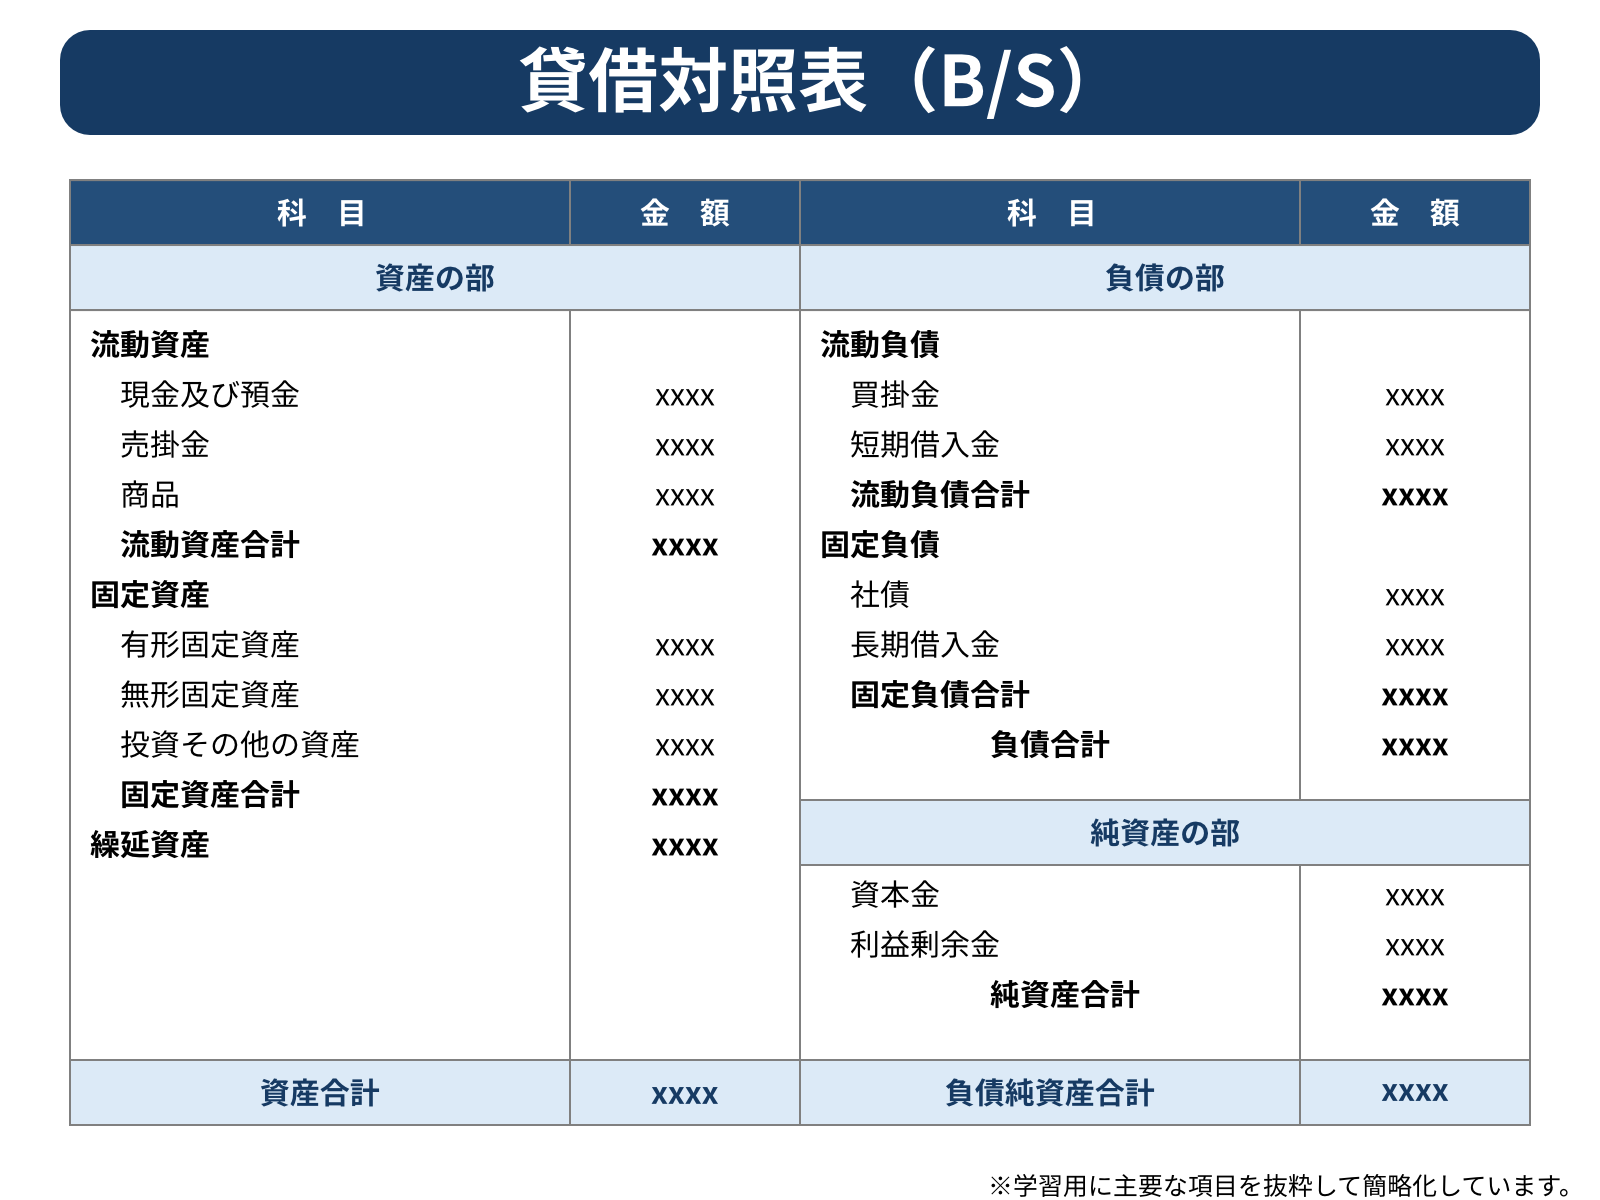
貸借対照表は左右の合計金額が一致します。
バロン
左右のバランスが取れる表ということですな。
布施香苗
そういうことです。
では、実際に見てみましょう。
バロン
見たですぞ。
どこに注目すれば良いですかな?
布施香苗
まず、左右に分かれていることを確認してください。
左側が「資産」。
右側が「負債」と「純資産」です。
バロン
資産が、プラスの財産で、負債がマイナスの財産、純資産は正味の財産という感じで良かったですかな?
布施香苗
大まかなイメージとしては、それで大丈夫です。
もう少し具体的に確認しましょうか。
資産は、会社が持っている財産です。
現金や預金、商品、建物のほか、あとで代金を受け取れる売掛金なども資産に含まれます。
バロン
売掛金というのは、商品を売ったけど、まだ代金を受け取っていないものですかな?
布施香苗
そのとおりです。
バロン
いわゆるツケというやつですな。
布施香苗
そう考えると分かりやすいですね。
一方、負債は、将来支払ったり返済したりする必要があるものです。
商品を仕入れてまだ代金を支払っていない買掛金や、銀行から借りた借入金などが含まれます。
バロン
こちらは、これから会社のお金を出していく必要があるものですな。
布施香苗
そう考えると分かりやすいですね。
純資産については、バロンくんが言った「正味の財産」という理解で大丈夫です。
そのため、
「純資産=資産-負債」
という関係になります。
言い換えると、
「資産=負債+純資産」
です。
バロン
左右の合計金額が同じになるわけですな。
布施香苗
そのとおりです。
先ほど説明した「Balance Sheet」という名前にもつながりますね。
布施香苗
では、まず資産から見てみましょう。
資産には、「流動資産」「固定資産」「繰延資産」があります。
バロン
これはどういう違いですかな?
布施香苗
まず流動資産は、現金や預金、先ほど出てきた売掛金など、通常の営業活動の中で動いていくものや、比較的短期間に現金化されたり使用されたりする資産です。
バロン
売掛金は、あとで現金になるので流動資産なのですな。
布施香苗
そうですね。
次に固定資産です。
固定資産は、建物や機械など、長期間にわたって保有したり使用したりする資産などです。
バロン
簡単に動かせるから流動資産で、簡単には動かせないから固定資産ですな。
布施香苗
そう考えるとイメージしやすいですね。
念のため確認しておきますが、ここでいう「流動」と「固定」は、物理的に動かせるかどうかではありませんからね。
バロン
それくらい分かっているですぞ。
香苗ちゃん、バロンをバカにし過ぎですぞ。
布施香苗
それは失礼しました。
そして、もう一つが繰延資産です。
バロン
流動でも固定でもないのですな。
布施香苗
はい。
繰延資産は、既に支払いが済んでいて本来は費用となるもののうち、その効果が将来にも及ぶ特定のものについて、一時的に資産として計上し、一定期間にわたって費用として処理していくものです。
バロン
意味が分からないですぞ。
何か具体例を教えて欲しいですぞ。
布施香苗
たとえば、「開発費」があります。
新技術の採用や、新しい市場を開拓するためなどに支出した一定の開発費が該当します。
バロン
その費用は、支払った年に全部まとめて費用にしてはいけないのですかな?
布施香苗
はい。開発費は、原則として支払った年に費用として処理します。
ただし、一定の開発費については、繰延資産として計上することもできます。
こうした支出の中には、その効果がその年だけではなく、将来の期間にも及ぶものがあります。
バロン
今年お金を使っても、今年だけのために使ったお金ではない場合があるのですな。
布施香苗
そうですね。
そこで、繰延資産として認められているものについては、一時的に資産として計上して、効果が及ぶ期間に分けて費用として処理することができます。
たとえば、繰延資産として計上した開発費は、5年以内の効果が及ぶ期間にわたって費用として処理します。
バロン
お金はもう支払っていますが、費用は効果が続く期間に分けることができるのですな。
布施香苗
そのとおりです。
バロン
そういえば、開発費というとソフトウェアの開発もありますよな。
なぜ、そちらは例に出てこないのですかな?
布施香苗
いいところに気付きましたね。
ソフトウェアは少し扱いが違います。
資産として計上するソフトウェアは、繰延資産ではなく、無形固定資産の「ソフトウェア」として扱います。
バロン
同じ「開発」という言葉が出てきても、ソフトウェアまで繰延資産になるわけではないのですな。
布施香苗
そのとおりです。
今回は、「資産には流動資産、固定資産、繰延資産がある」という分類を中心に押さえておけば大丈夫です。
バロン
今回は、深追いはしないですぞ。
布施香苗
次は右側の負債です。
負債には、「流動負債」と「固定負債」があります。
バロン
資産にも流動と固定がありましたな。
こちらも動く、動かないで考えて良いのですかな?
布施香苗
そうですね。
短期的に動く負債、つまり比較的早く支払ったり返済したりする必要があるものが流動負債。
短期的には動かない負債、つまり支払いや返済までの期間が長いものが固定負債、とイメージすることはできます。
布施香苗
ただ、この理解は少し大ざっぱですので、もう少し詳しく説明しましょう。
買掛金など、通常の営業活動から生じる負債は流動負債に分類されます。
借入金などについては、決算日の翌日から1年以内に返済期限が来る部分が流動負債、1年を超えて返済期限が来る部分が固定負債です。
バロン
長期で借りたお金でも、返済日が近づけば流動負債になるのですかな?
布施香苗
はい。
決算を迎えた時点で、1年以内に返済する部分は流動負債として扱います。
バロン
ずっと「固定」されたままというわけではないのですな。
布施香苗
そういうことです。
最後は純資産です。
純資産には、資本金や利益剰余金などが含まれます。
バロン
資本金と利益剰余金は何ですかな?
布施香苗
資本金は、株主などから出資を受けたお金のうち、資本金として計上されたものです。
利益剰余金は、会社がこれまで事業で得た利益のうち、配当などに回さず、会社の中に積み上げてきたものです。
バロン
資本金は出資してもらった元手。
利益剰余金は、商売で稼いで積み上げてきた利益という感じですな。
布施香苗
大まかには、その理解で大丈夫です。
ここで覚えること
- 貸借対照表は、ある時点における企業の財政状態を表す
- 貸借対照表は、左側が資産、右側が負債と純資産
- 資産=負債+純資産
- 資産には、流動資産、固定資産、繰延資産がある
- 負債には、流動負債と固定負債がある
- 借入金などは、1年以内に返済期限が来る部分を流動負債、1年を超える部分を固定負債として扱う
- 純資産は、資産から負債を差し引いた正味の財産
STEP 3
損益計算書
布施香苗
次は損益計算書です。
損益計算書は「P/L」と表すこともあります。
バロン
今度のピーエルは何の略ですかな?
布施香苗
「Profit and Loss Statement」の略です。
Profitは利益、Lossは損失ですね。
バロン
利益と損失を見る表。
これは名前から意味が分かりやすいですな。
布施香苗
そうですね。
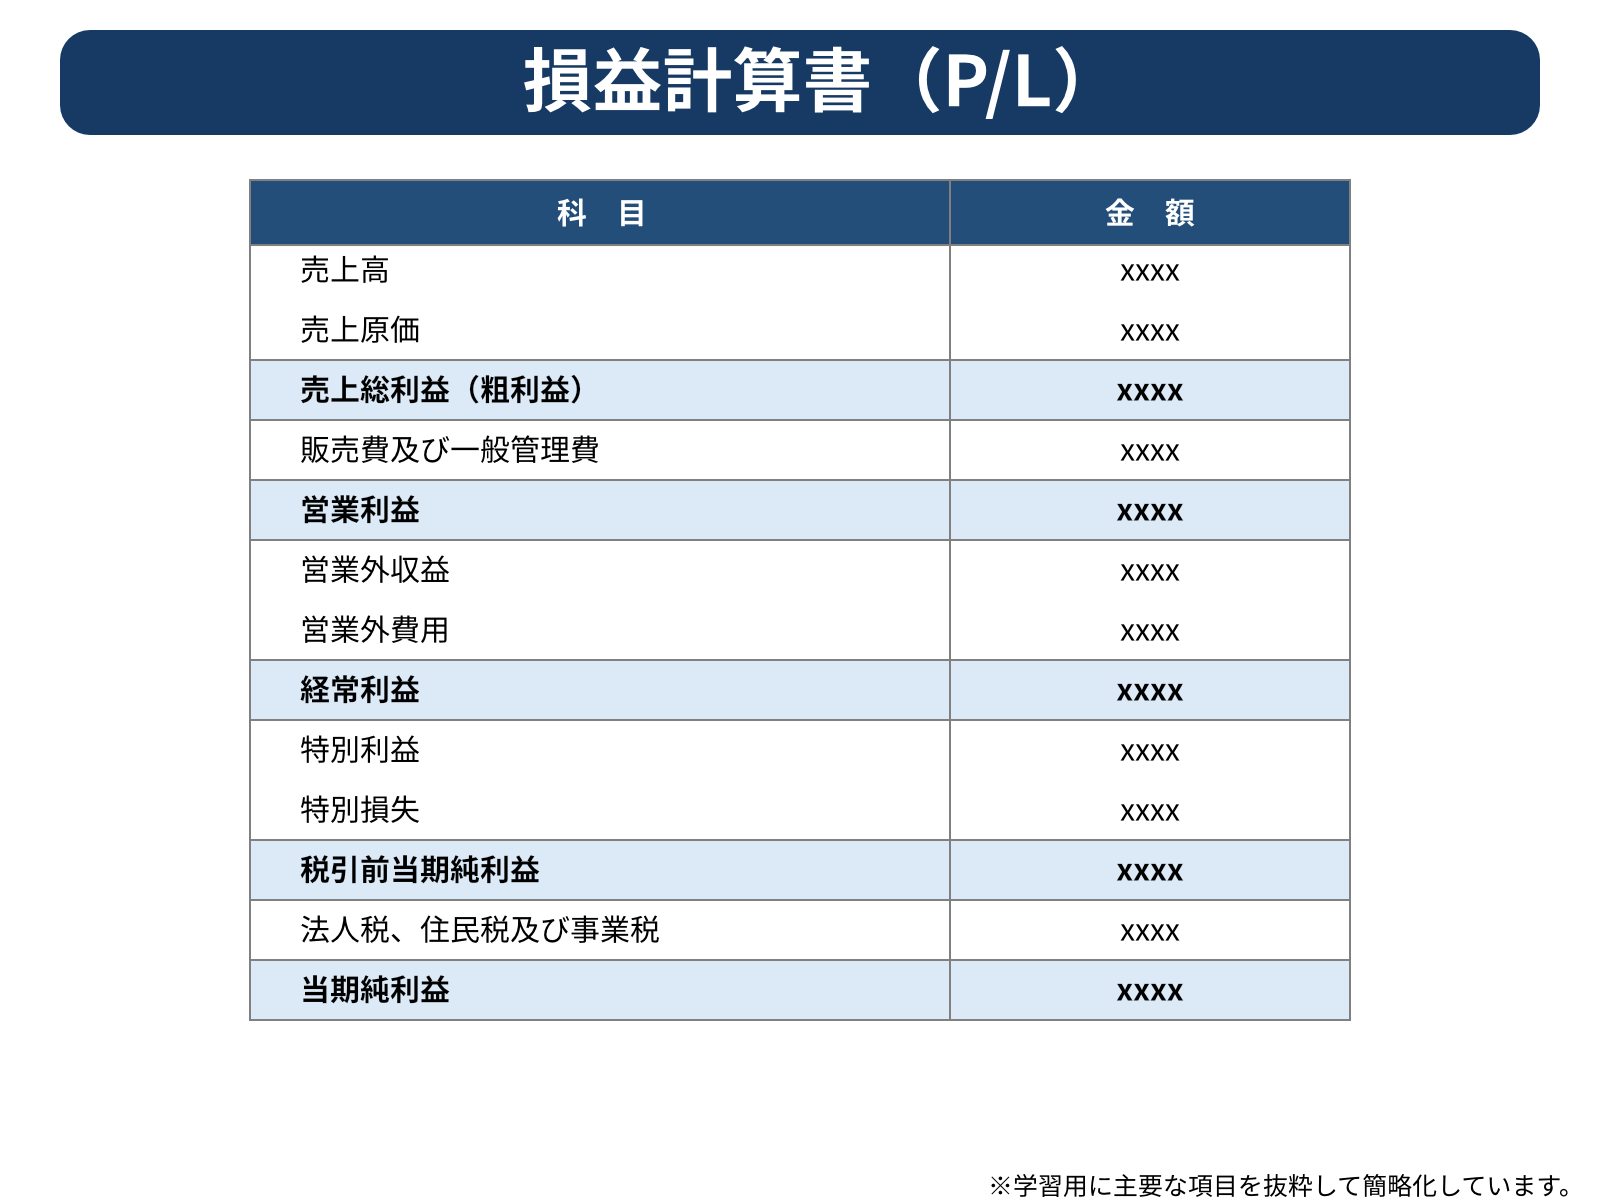
損益計算書では、一定期間にどれだけ収益があり、どれだけ費用がかかり、最終的にどれだけ利益が残ったのかを確認できます。
こちらを見てみましょう。
バロン
利益が何種類もありますぞ。
布施香苗
ここが重要です。
損益計算書では、計算する段階によって利益の名前が変わります。
まず、
「売上高-売上原価」
で求めるのが「売上総利益」です。
「粗利益」ともいいます。
バロン
売った金額から、その商品の原価を引いた利益ですな。
布施香苗
そうです。
次に、売上総利益から販売費及び一般管理費を差し引くと「営業利益」になります。
バロン
販売費及び一般管理費とは何ですかな?
布施香苗
商品を販売したり、会社を運営したりするためにかかる費用です。
たとえば、従業員の給料や広告費などですね。
バロン
それを引いて残ったのが営業利益ですな。
布施香苗
はい。
営業利益は、本業によって得た利益を見るときに使われます。
バロン
営業は本業のことと考えれば良いのですな。
布施香苗
はい。
営業利益は、本業によって得た利益を見るものと考えてください。
そして、営業利益に営業外収益や営業外費用を加減すると「経常利益」になります。
バロン
営業外ということは、本業以外ですかな?
布施香苗
そうですね。
たとえば、受取利息や支払利息など、本業以外で継続的に発生する収益や費用も含めて計算します。
バロン
そういえば「経常」というのは、どういう意味ですかな?
布施香苗
「経常」には、普段どおり、通常どおりといった意味があります。
バロン
なるほどですぞ。
本業だけではなく、本業以外も含めた、会社の普段の活動で得た利益という感じですな。
布施香苗
はい。
そのイメージで覚えると分かりやすいですね。
その経常利益に、特別利益や特別損失を加減すると、「税引前当期純利益」になります。
バロン
特別利益と特別損失というのは何ですかな?
布施香苗
毎期繰り返し発生するようなものではない、臨時的な利益や損失です。
たとえば、固定資産を売却して利益が出たり、災害によって大きな損失が発生したりする場合などですね。
バロン
普段の活動で発生するものではないので、「特別」なのですな。
布施香苗
そういうことです。
バロン
税引前当期純利益は、名前どおり、税金を引く前の利益ですな。
布施香苗
そのとおりです。
そして、そこから法人税などを差し引いたものが「当期純利益」です。
バロン
最後まで残った利益ですな。
布施香苗
はい。
流れとして、
売上総利益
↓
営業利益
↓
経常利益
↓
税引前当期純利益
↓
当期純利益
と覚えると整理しやすいですよ。
バロン
上から順番に費用などを反映して、利益の名前が変わっていくわけですな。
布施香苗
その理解で大丈夫です。
ここで覚えること
- 損益計算書は、一定期間における企業の経営成績を表す
- 売上高-売上原価=売上総利益(粗利益)
- 売上総利益-販売費及び一般管理費=営業利益
- 営業利益に営業外収益・営業外費用を加減すると経常利益
- 経常利益に特別利益・特別損失を加減すると税引前当期純利益
- 税引前当期純利益から法人税などを差し引くと当期純利益
STEP 4
キャッシュフロー計算書
布施香苗
最後の財務諸表が、キャッシュフロー計算書です。
「C/F」と表すこともあります。
バロン
現金の流れを見るやつでしたな。
布施香苗
はい。
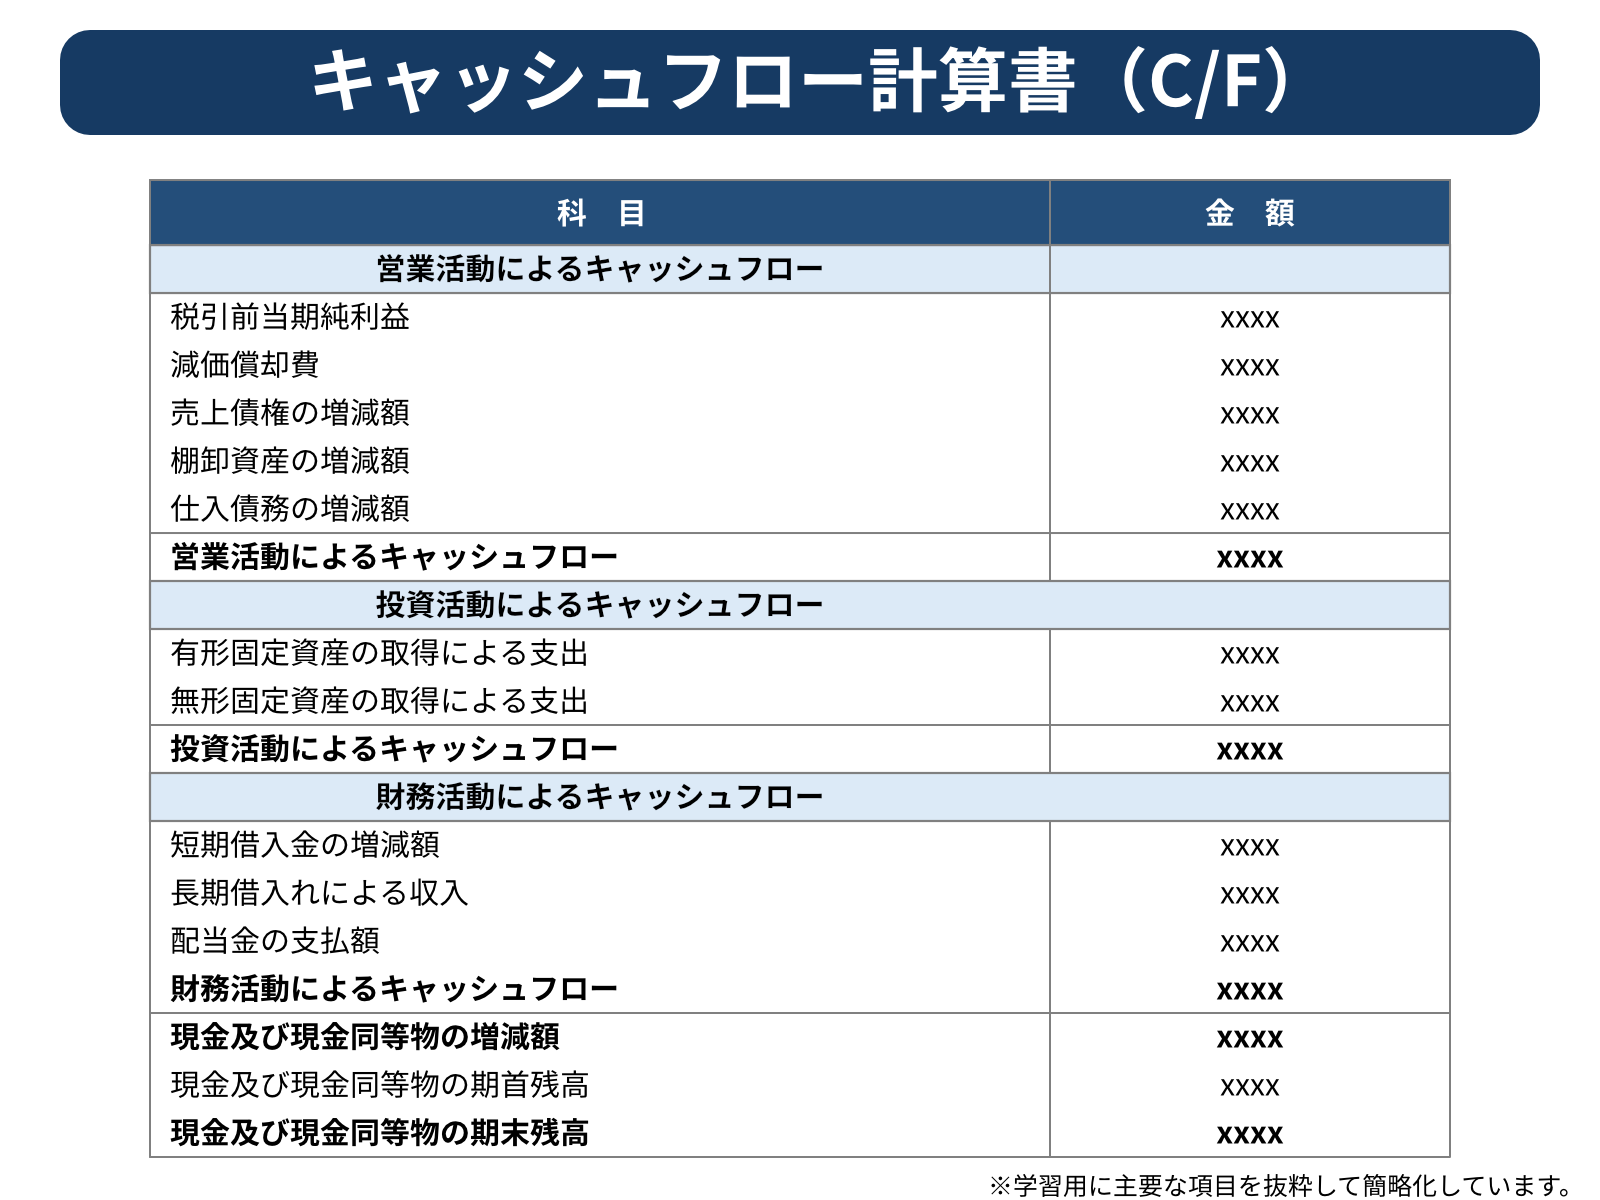
こちらを見てください。
バロン
営業、投資、財務の3つに分かれていますな。
布施香苗
そこが重要です。
キャッシュフロー計算書では、現金の流れを、
「営業活動によるキャッシュフロー」
「投資活動によるキャッシュフロー」
「財務活動によるキャッシュフロー」
の3つに分けて確認します。
バロン
まず営業活動は、本業ですかな?
布施香苗
大まかにはそう考えて大丈夫です。
商品を販売したり、仕入代金や人件費を支払ったりするなど、主に日常の営業活動による現金の出入りを表します。
バロン
普段の商売で、お金がどう動いたかを見るわけですな。
布施香苗
そうですね。
次が「投資活動によるキャッシュフロー」です。
バロン
株を買ったりする投資ですかな?
布施香苗
それも含まれる場合がありますが、企業が事業のために設備などを取得することも投資です。
たとえば、工場や機械を購入すれば現金が出ていきますよね。
バロン
将来のためにお金を使うイメージですな。
布施香苗
そう考えると分かりやすいですね。
最後が「財務活動によるキャッシュフロー」です。
これは、借入れや返済など、資金調達に関係する現金の流れです。
バロン
銀行からお金を借りれば現金が増えて、返せば減るわけですな。
布施香苗
そのとおりです。
バロン
営業活動は普段の商売。
投資活動は設備などへの投資。
財務活動はお金を集めたり返したりする活動。
こんな感じですかな?
布施香苗
その整理で覚えてください。
では、少し問題を出してみましょうか。
銀行から100万円を借りて、会社の預金口座に100万円が入ってきました。
これはプラスのキャッシュフローですか?
それともマイナスのキャッシュフローですか?
バロン
借金が100万円増えたので、マイナスですかな?
布施香苗
残念。
この時点では現金が100万円入ってきていますから、キャッシュフローとしてはプラスです。
バロン
借金が増えたことではなく、現金が入ったか出ていったかを見るのですな。
布施香苗
そのとおりです。
銀行からの借入れによる収入は、財務活動によるキャッシュフローのプラスになります。
返済すれば、反対に現金が出ていくのでマイナスです。
バロン
これは分かったですぞ。
布施香苗
では、もう一つ問題です。
商品を販売しましたが、代金はその場で受け取らず、売掛金にしました。
この時点で現金は増えますか?
バロン
売掛金ですから、まだ現金は受け取っていませんな。
増えないですぞ。
布施香苗
正解です。
では、もう一歩進めましょう。
今、この売掛金が増えたという事象について、キャッシュフローの「増加要因」と「減少要因」のどちらになると思いますか?
バロン
売掛金が増えたなら、後からお金が入ってくるわけですから、増加要因ですな。
布施香苗
実は「減少要因」です。
バロン
ん?
意味が分からないですぞ。
布施香苗
売掛金が増えたということは、現金として回収するはずだったものが、まだ回収できていないということですよね。
そのため、キャッシュフローを計算するときには、売掛金の増加はキャッシュフローの減少要因として扱います。
バロン
「本来入ってくるはずの現金が入ってこなかった」と考えると、キャッシュフローの減少要因になるわけですな。
布施香苗
その理解で大丈夫です。
では反対に、売掛金を回収して、売掛金の残高が減った場合は?
バロン
現金を回収できたので、今度はキャッシュフローの増加要因ですな。
布施香苗
正解です。
バロン
しかし、さっきの損益計算書でも利益を見ていましたよな。
なぜ現金まで別に見る必要があるのですかな?
布施香苗
利益が出ていても、現金が不足することがあるからです。
たとえば、先ほどの売掛金を考えてみましょう。
商品がたくさん売れて利益が出ていても、売掛金ばかり増えて、代金をまだ回収できていなければ、手元の現金は増えません。
バロン
もうかっているのに、お金がないという状態になるのですな。
布施香苗
そうです。
そして、手元の現金が足りず、仕入代金の支払いや借入金の返済などができなくなれば、利益が出ていても会社を続けられなくなることがあります。
このような状態から倒産することを「黒字倒産」といいます。
バロン
黒字でも倒産することがあるのですな。
布施香苗
はい。
だからこそ、損益計算書で利益を見るだけではなく、キャッシュフロー計算書で現金の動きも確認する必要があるんです。
バロン
利益と現金は別。
これはしっかり覚えておいた方がよさそうですな。
布施香苗
そのとおりです。
ここで覚えること
- キャッシュフロー計算書は、一定期間における現金の流れを表す
- 営業活動によるキャッシュフローは、主に日常の営業活動による現金の流れ
- 投資活動によるキャッシュフローは、設備投資などによる現金の流れ
- 財務活動によるキャッシュフローは、借入れや返済など資金調達に関する現金の流れ
- 借入れによって現金が入ればキャッシュフローはプラス、返済すればマイナスになる
- 売掛金の増加はキャッシュフローの減少要因、売掛金の減少は増加要因になる
- 利益が出ていることと、現金が増えていることは同じではない
- 利益が出ていても、現金不足によって黒字倒産することがある
STEP 5
決算短信と有価証券報告書
布施香苗
ここまでで、3つの財務諸表を確認しました。
最後に、財務諸表そのものではありませんが、決算に関連して覚えておきたい二つの用語を確認しましょう。
バロン
その前に、そもそも「決算」とは何ですかな?
布施香苗
決算は、一定期間の取引を集計して、その期間の経営成績や、期末時点の財政状態などを明らかにするための手続です。
バロン
一年間などの会社の成績や財産を、最後にまとめる作業という感じですな。
布施香苗
大まかには、その理解で大丈夫です。
そして、決算に関連して覚えておきたいのが、
「決算短信」と「有価証券報告書」です。
布施香苗
まず「決算短信」です。
決算短信は、上場企業が決算の内容を速やかに公表するための資料です。
バロン
詳しく説明するというより、まずは決算の内容を素早く知らせることが目的の資料なのですな。
布施香苗
そうですね。
決算内容を迅速に開示するための資料と考えてください。
布施香苗
一方、「有価証券報告書」は、上場企業など一定の企業が、事業内容や財務状況などを詳しく開示するために提出する法定の書類です。
バロン
決算短信で早く知らせたあとに、こちらで詳しい内容を正式に開示するわけですな。
布施香苗
そのイメージで覚えると分かりやすいですね。
試験対策としては、その違いを押さえておきましょう。
ここで覚えること
- 決算は、一定期間の取引を集計して、経営成績や財政状態などを明らかにするための手続
- 決算短信は、上場企業が決算内容を速やかに公表するための資料
- 有価証券報告書は、事業内容や財務状況などを詳しく開示する法定の書類
- 有価証券報告書と決算短信は財務諸表そのものではないが、決算に関連する重要な用語
STEP 6
今日のまとめ
布施香苗
それでは、今日の内容をまとめましょう。
バロン
まず、代表的な財務諸表は3つでしたな。
貸借対照表、損益計算書、キャッシュフロー計算書ですぞ。
布施香苗
はい。
バロン
貸借対照表は、ある時点の財政状態を見るもの。
左側が資産で、右側が負債と純資産。
「資産=負債+純資産」でしたな。
布施香苗
そのとおりです。
貸借対照表は「Balance Sheet」、B/Sとも呼ばれます。
バロン
資産には、流動資産、固定資産、繰延資産。
負債には、流動負債と固定負債がありましたな。
布施香苗
はい。
借入金などについては、決算日の翌日から1年以内に返済期限が来る部分は流動負債、1年を超える部分は固定負債でしたね。
バロン
長期で借りたお金でも、返済期限が近づけば流動負債になるのですな。
布施香苗
そのとおりです。
バロン
次が損益計算書。
一定期間の経営成績を見る書類で、P/Lとも呼ぶのですな。
布施香苗
はい。
そして利益は、
売上総利益、営業利益、経常利益、税引前当期純利益、当期純利益
と、計算する段階によって名前が変わります。
バロン
営業利益は本業のもうけ。
経常利益は、本業以外も含めた普段の活動による利益というイメージでしたな。
布施香苗
よく覚えていますね。
バロン
最後がキャッシュフロー計算書。
営業活動、投資活動、財務活動の3つに分けて、現金の動きを見るのでしたな。
布施香苗
はい。
バロン
借入れで現金が入ればプラスのキャッシュフロー。
そして、売掛金が増えるとキャッシュフローの減少要因、売掛金が減ると増加要因ですぞ。
布施香苗
そこも重要ですね。
バロン
利益が出ていても、現金が足りなければ黒字倒産することもある。
だから、損益計算書とキャッシュフロー計算書は別々に確認する必要があるのですな。
布施香苗
その理解で大丈夫です。
バロン
そして、財務諸表そのものではありませんが、決算に関連する書類として、有価証券報告書と決算短信も覚えましたぞ。
決算短信は早く知らせるもの。
有価証券報告書は詳しく開示するものですな。
布施香苗
はい。
今日覚えた内容は多いですが、まずは、
「貸借対照表=財政状態」
「損益計算書=経営成績」
「キャッシュフロー計算書=現金の流れ」
という3つの違いを軸に整理してください。
バロン
最初は財務諸表を3つ覚えるだけと聞いた気がしますが、中から色々出てきたですぞ。
布施香苗
そんなこと言いましたか?
バロン
言ったですぞ。
よく思い出すですぞ。
布施香苗
あぁ、そういえば、何か私について変な風評を広めるようなことを言っていませんでしたか?
バロン
いや、言ってなかったですな。
もう、思い出さなくていいですぞ。
布施香苗
ふふふ。
STEP 7
確認問題
学習完了
布施香苗コイン × 2 を獲得できます。
確認問題に全問正解すると、講師コインを獲得できます。
未ログイン中のコインは、このブラウザに一時保存されます。無料登録またはログイン後に、アカウントへ反映できます。